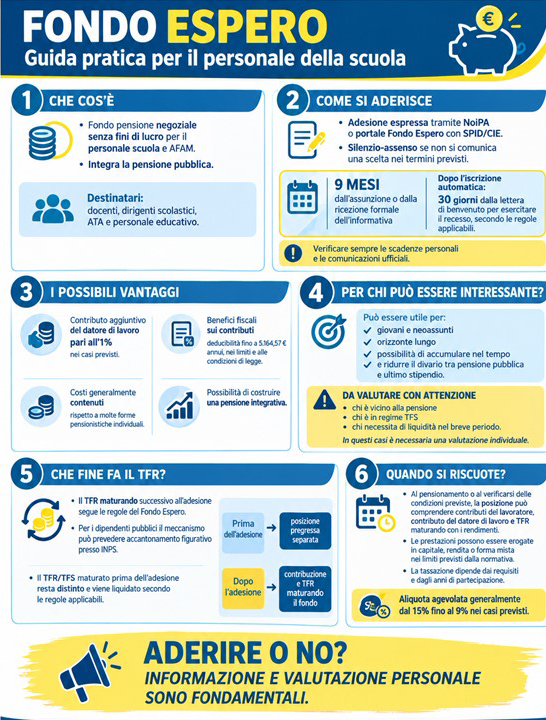
A decorrere dal 16 agosto 2024 ha effetto l’intesa sottoscritta tra ARAN, Cgil, Cisl, Uil, Snals, Gilda e ANP in data 16.11.2023, che prevede per tutti coloro che sono stati assunti a tempo indeterminato dal 1 gennaio 2019 l’iscrizione automatica al Fondo Pensione ESPERO mediante l’istituto del “silenzio-assenso”.
Dal sito web di ESPERO:
- entro metà agosto gli/le assunti/e dal 1° gennaio 2019 ricevono dalla propria scuola una espressa informativa sul Fondo e specificatamente sul “silenzio-assenso”.
- dalla data di ricevimento di questa informativa decorrono i 9 mesi di tempo per poter esprimere il proprio diniego
In conseguenza, è il dirigente scolastico a indicare “come esprimere tale rinuncia”. Tale comunicazione andrà consegnata al datore di lavoro (non al Fondo Pensione)”.
- in caso di mancato espresso diniego, automaticamente ci si ritrova iscritti nel Fondo.
- chi si troverà iscritto/a col silenzio-assenso potrà recedere [art. 6 Accordo], entro 30 giorni dalla data di comunicazione che il Fondo deve inviare a coloro che sono rimasti/e intrappolati/e.
Riflessione:
È uno strumento di accumulo e investimento che offre ai partecipanti l’opportunità di generare un reddito che può integrare la pensione statale, che, come sicuramente saprete, tenderà a diventare sempre più ridotta col passare del tempo. Occorre pertanto approfondire la conoscenza su questo fondo e valutare i benefici che l’investimento dei risparmi nel fondo pensione specifico può fornire rispetto ad altre strategie di risparmio amministrato.
Fondo Espero: principali caratteristiche
Espero rappresenta il fondo pensionistico complementare nazionale per chi opera nel settore scolastico, ed è registrato nell’elenco mantenuto dalla Covip con il numero 145.
Si configura come un’organizzazione senza scopo di lucro, il cui unico fine è consentire ai partecipanti di accumulare una pensione aggiuntiva che completi quella statale.
Chi può partecipare
Tutti coloro che lavorano nel settore scolastico possono partecipare, in particolare gli impiegati delle istituzioni scolastiche statali, come insegnanti, personale amministrativo ATA e dirigenti, nonché il personale AFAM (alta formazione artistica, musicale e coreutica) assunti con contratti sia a tempo indeterminato, anche in forma part-time, sia con contratti a termine (quest’ultima categoria dovrà registrarsi almeno tre mesi prima della scadenza del loro contratto).
Possono partecipare anche gli impiegati delle organizzazioni sindacali che hanno firmato l’accordo di istituzione del fondo e quelli delle organizzazioni sindacali che hanno stipulato contratti collettivi nazionali per consentire l’accesso al fondo da parte dei lavoratori impiegati in scuole private, parificate e legalmente riconosciute, oppure da enti dedicati alla formazione professionale, inclusi i dipendenti in aspettativa sindacale presso tali organizzazioni, e i lavoratori impiegati in scuole private, parificate e legalmente riconosciute, anche se con un contratto di formazione lavoro.
Inoltre, possono partecipare anche i familiari fiscalmente a carico dei lavoratori iscritti a Espero.
Come funziona
Le modalità di versamento per la pensione complementare sono definite dai contratti o accordi collettivi individuali.
Il contributo personale verrà dedotto mensilmente e sarà versato insieme a quello del datore di lavoro, entro il quindicesimo giorno del mese successivo a quello di riferimento.
Il calcolo è effettuato in percentuale e l’aderente ha la facoltà di scegliere tale percentuale al momento dell’iscrizione, con la possibilità di modificarla in seguito.
La prestazione pensionistica
Più lungo sarà il periodo di partecipazione nel fondo, maggiori saranno le possibilità di conseguire una somma più elevata.
L’importo accumulato nel corso degli anni sarà fornito dal fondo sotto forma di rendita e capitale.
Distribuzione della rendita:
- Rendita vitalizia semplice: questa verrà pagata fino alla morte del partecipante, estinguendosi quindi con il suo decesso;
- Rendita reversibile: questa rendita continua a essere pagata fino alla morte del partecipante e, successivamente, al beneficiario designato se presente. La rendita si interrompe con la morte di quest’ultimo. L’ammontare della rendita reversibile, che risulterà inferiore a quello della rendita semplice, dipende dalle caratteristiche del beneficiario, come età e genere, e dall’aliquota di reversibilità, che indica la porzione di pensione che continuerà a essere distribuita dopo la morte del pensionato;
- Rendita certa di 5 o 10 anni, seguita da rendita vitalizia: questa è prevista per un periodo definito senza considerare se il socio sia ancora in vita. Dopo tale periodo, la rendita diventa vitalizia se il pensionato è ancora in vita, altrimenti si conclude se il pensionato è deceduto nel frattempo;
- Rendita con restituzione del capitale residuo: questa viene corrisposta fino alla vita del partecipante e, all’atto del suo decesso, il capitale residuo viene versato ai beneficiari o eredi designati, anche sotto forma di pagamenti periodici. Il capitale residuo è calcolato come la differenza tra l’importo accumulato trasformato in rendita e il totale delle rate già erogate al momento del decesso;
- Rendita con raddoppio dell’importo in caso di perdita dell’autosufficienza: in questa situazione, è previsto il raddoppio dell’ammontare versato nel caso in cui si verifichi una perdita dell’autosufficienza, e cioè quando l’assicurato non riesce più a compiere le azioni basilari della vita quotidiana e ha bisogno di assistenza.
I costi
- Spese di iscrizione: 2,58€ a carico del partecipante e 2,58€ a carico dell’azienda;
- Spese a carico diretto del partecipante: 6,50% annuali calcolati sul contributo a carico dell’azienda;
- Spese annuali per i fiscalmente a carico: 10€;
- Spese per esercizio di diritti individuali: prelevate al momento dell’operazione:
- Anticipazione: 5,50€;
- Trasferimento: 5,50€;
- Riscatto: 10,50€;
- Riallocazione della posizione individuale: 5,50€;
- Riallocazione del flusso contributivo: non prevista;
- Rendita integrativa temporanea anticipata (RITA): 0€.
- L’indicatore sintetico dei costi (ISC) rappresenta la spesa annuale, in percentuale sulla posizione individuale accumulata, calcolata considerando un destinatario medio che versa 2.500€ all’anno e ipotizzando un rendimento annuale del 4%.
Il principale beneficio è quello di crearsi una pensione supplementare rispetto a quella statale, che contribuirà a mantenere, da pensionato, il vostro attuale standard di vita.
Versando il contributo, si riceve anche il versamento effettuato dal datore di lavoro, il che sarà a vostro favore.
Un ulteriore beneficio è la deduzione fiscale.